¿Qué compró exactamente KKR?
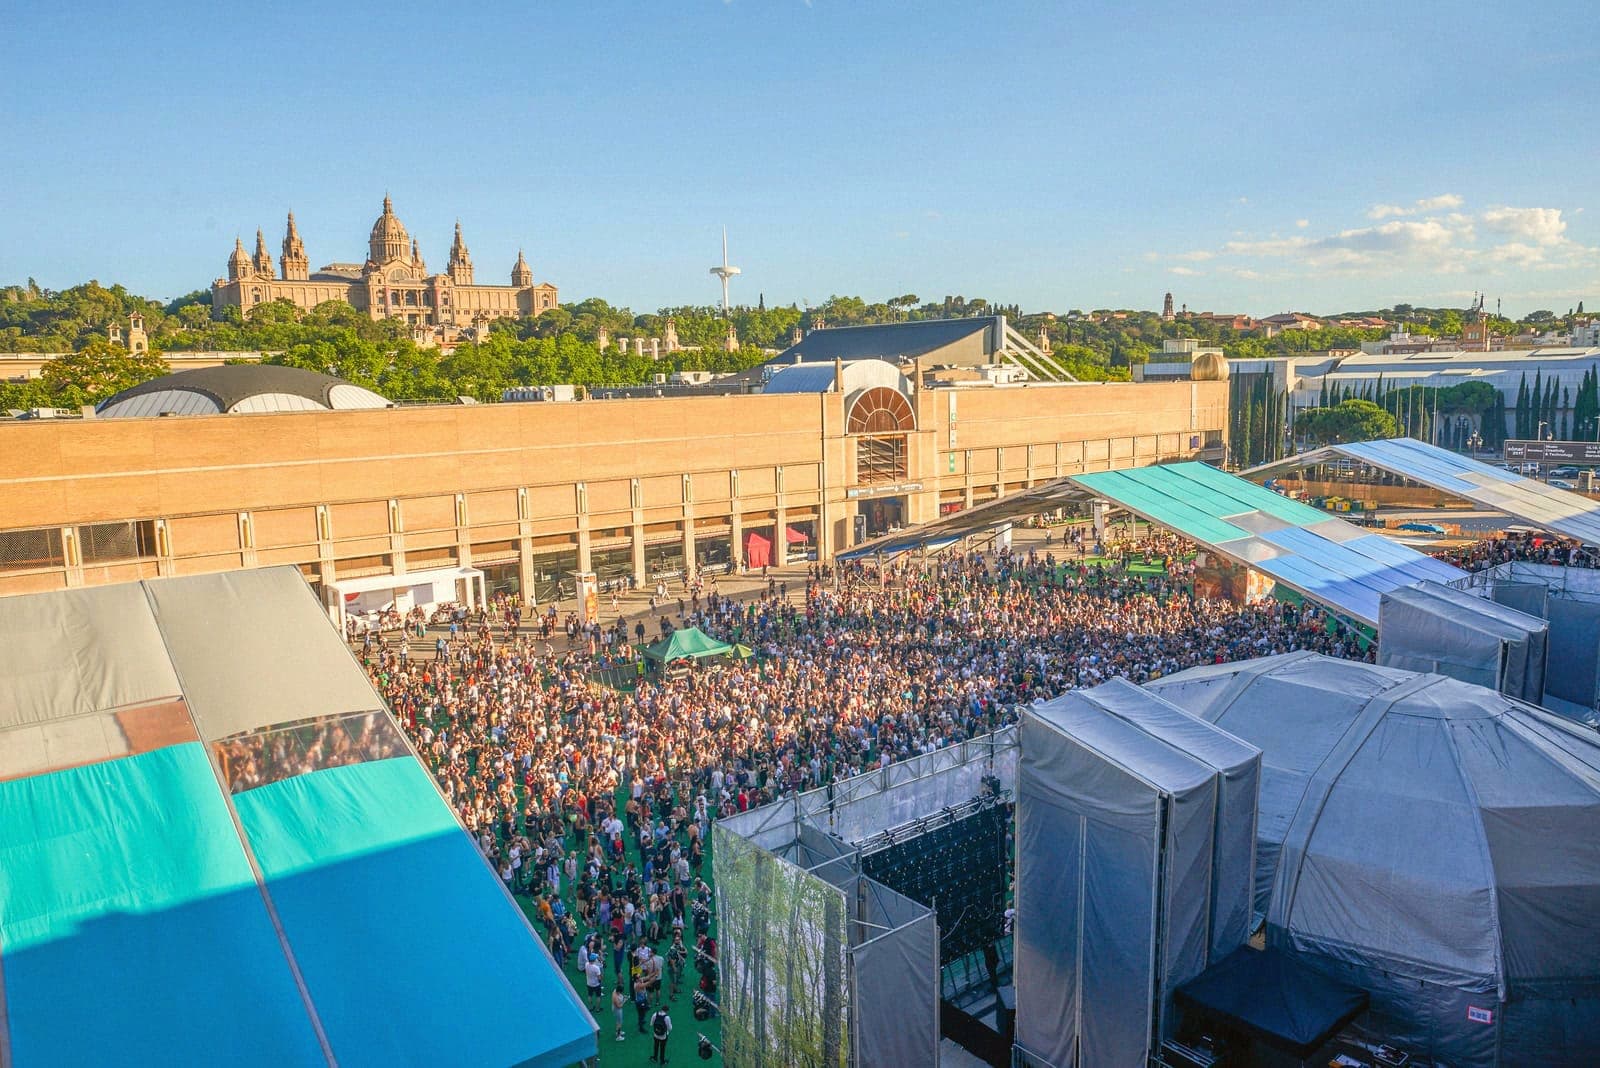
En junio de 2024, KKR cerró un acuerdo valorado en 1.300 millones de euros, unos 1.400 millones de dólares, para comprar Superstruct Entertainment a Providence Equity Partners, el fondo que había financiado precisamente el lanzamiento de Superstruct en 2017. Superstruct no es un festival: es una sociedad matriz que agrupa más de 80 festivales y 200 eventos más pequeños en 10 países, con unos 7 millones de asistentes al año. Para quien pasa el verano en esta escena, el portafolio suena a lo mejor de lo mejor: Sónar en Barcelona, Boiler Room (comprado por separado en enero de 2025), el grupo neerlandés ID&T con sus marcas Q-dance y Defqon.1, el sello de fiestas Elrow, el Field Day londinense y el gigante del metal Wacken Open Air. KKR financió la operación a través de su European Fund VI, un vehículo de 8.000 millones de dólares, y en octubre de 2024 sumó como coinversor a otro peso pesado del capital privado, CVC. Esto no fue un accidente, una discográfica cayendo por azar en manos de las finanzas. Fue un roll-up deliberado, ejecutado de una sola vez, de una parte enorme de la infraestructura sobre la que corren los festivales independientes europeos.
¿Es justa la comparación con Toys R Us?
Es más que una comparación: es la misma firma. En 2005, KKR se unió a Bain Capital y Vornado en una compra apalancada de Toys R Us por 6.600 millones de dólares. Los tres fondos pusieron alrededor del 20 % del precio en capital y dejaron que la propia cadena se endeudara con el resto, con lo que quedó con unos 5.000 millones de dólares de deuda y cerca de 400 millones de dólares al año en intereses. Las reservas de caja cayeron de 2.200 millones de dólares antes de la operación a 301 millones en 2017. Ese septiembre, Toys R Us se declaró en quiebra, y en 2018 liquidó, dejando a 33.000 personas sin empleo, muchas sin indemnización. Los analistas que estudiaron el colapso comprobaron que el negocio minorista de fondo seguía siendo rentable: fue el servicio de la deuda lo que mató a la empresa. Ese es exactamente el mecanismo que los críticos señalan ahora con Superstruct: una compra apalancada no necesita ser malintencionada para ser peligrosa, solo necesita obligar a una empresa operativa a gastar en pagar deuda lo que antes gastaba en su producto, en este caso, en festivales, equipos y caché de artistas.
¿Por qué Superstruct busca de repente más deuda?
Las cifras ya muestran tensión. La filial británica de Superstruct registró una pérdida operativa de 33,26 millones de libras en 2023, el año anterior al cierre del acuerdo con KKR, pese a que los ingresos por entradas subieron a 118,8 millones de libras. Según el medio especializado en deuda privada 9fin, KKR volvió al mercado en mayo de 2026 buscando deuda adicional para Superstruct, y los periodistas vincularon explícitamente esa búsqueda de financiación con los boicots que pesan sobre el negocio. Esos boicots, organizados a lo largo de 2025, apuntan al resto del portafolio de inversiones de KKR, incluidas participaciones que los activistas relacionan con los asentamientos israelíes y la industria armamentística, no con los festivales de Superstruct en sí. Más de 70 artistas firmaron una carta abierta exigiendo que Sónar cortara sus lazos financieros con su propietario; más de 30 se retiraron de la programación de 2025, y el equipo fundador de Sónar dejó la empresa meses después. Piense lo que piense cada uno de la política, el hecho económico de fondo es sencillo: un portafolio apalancado bajo presión pública es exactamente el tipo de activo que se refinancia, y refinanciar significa más deuda, no menos.
¿Qué significa esto para los artistas y el público que va a bailar?
Nadie predice que Sónar vaya a cerrar sus puertas el próximo verano, y los festivales de Superstruct siguen tomando sus propias decisiones creativas en el día a día. Pero el servicio de la deuda es la primera palanca que activa un propietario apalancado cuando el negocio se tensiona: caché renegociado, plantillas locales recortadas, condiciones de patrocinio más estrictas y oficinas centrales consolidadas entre festivales que antes funcionaban de forma independiente. La deuda de Toys R Us estuvo doce años en el balance antes de hundir a la empresa; nadie fuera de una mesa de crédito se dio cuenta hasta que llegaron los despidos. Las propias cifras de Superstruct en 2023, una pérdida registrada el año justo anterior a la compra, sugieren que hay menos margen para absorber deuda del que sugiere una etiqueta de 1.300 millones de euros.