O que a KKR comprou exatamente?
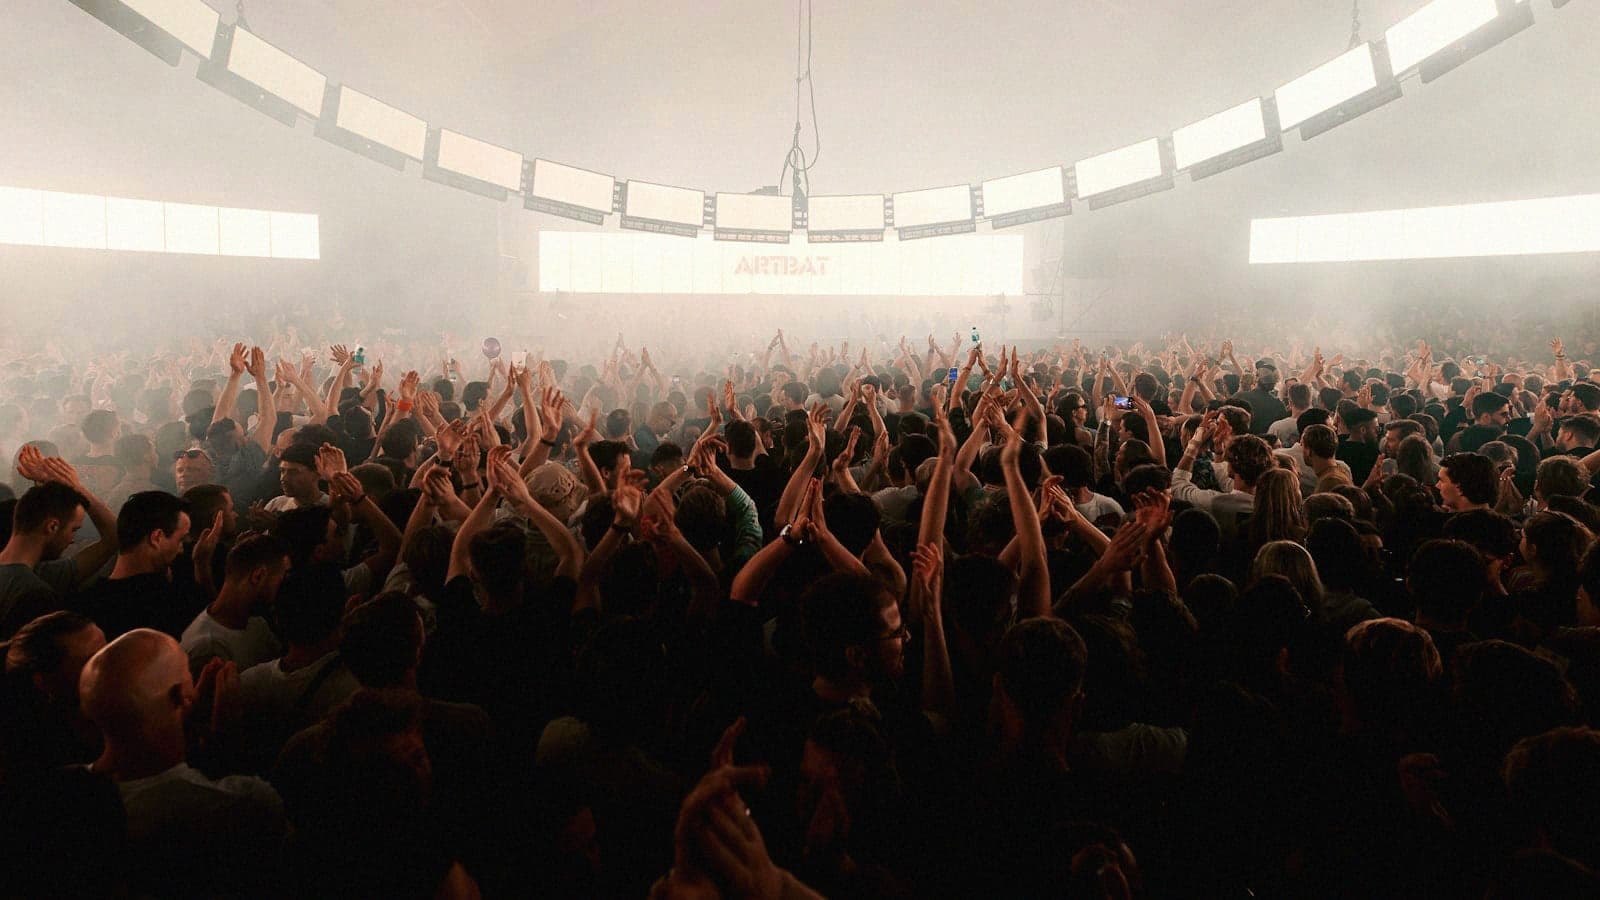
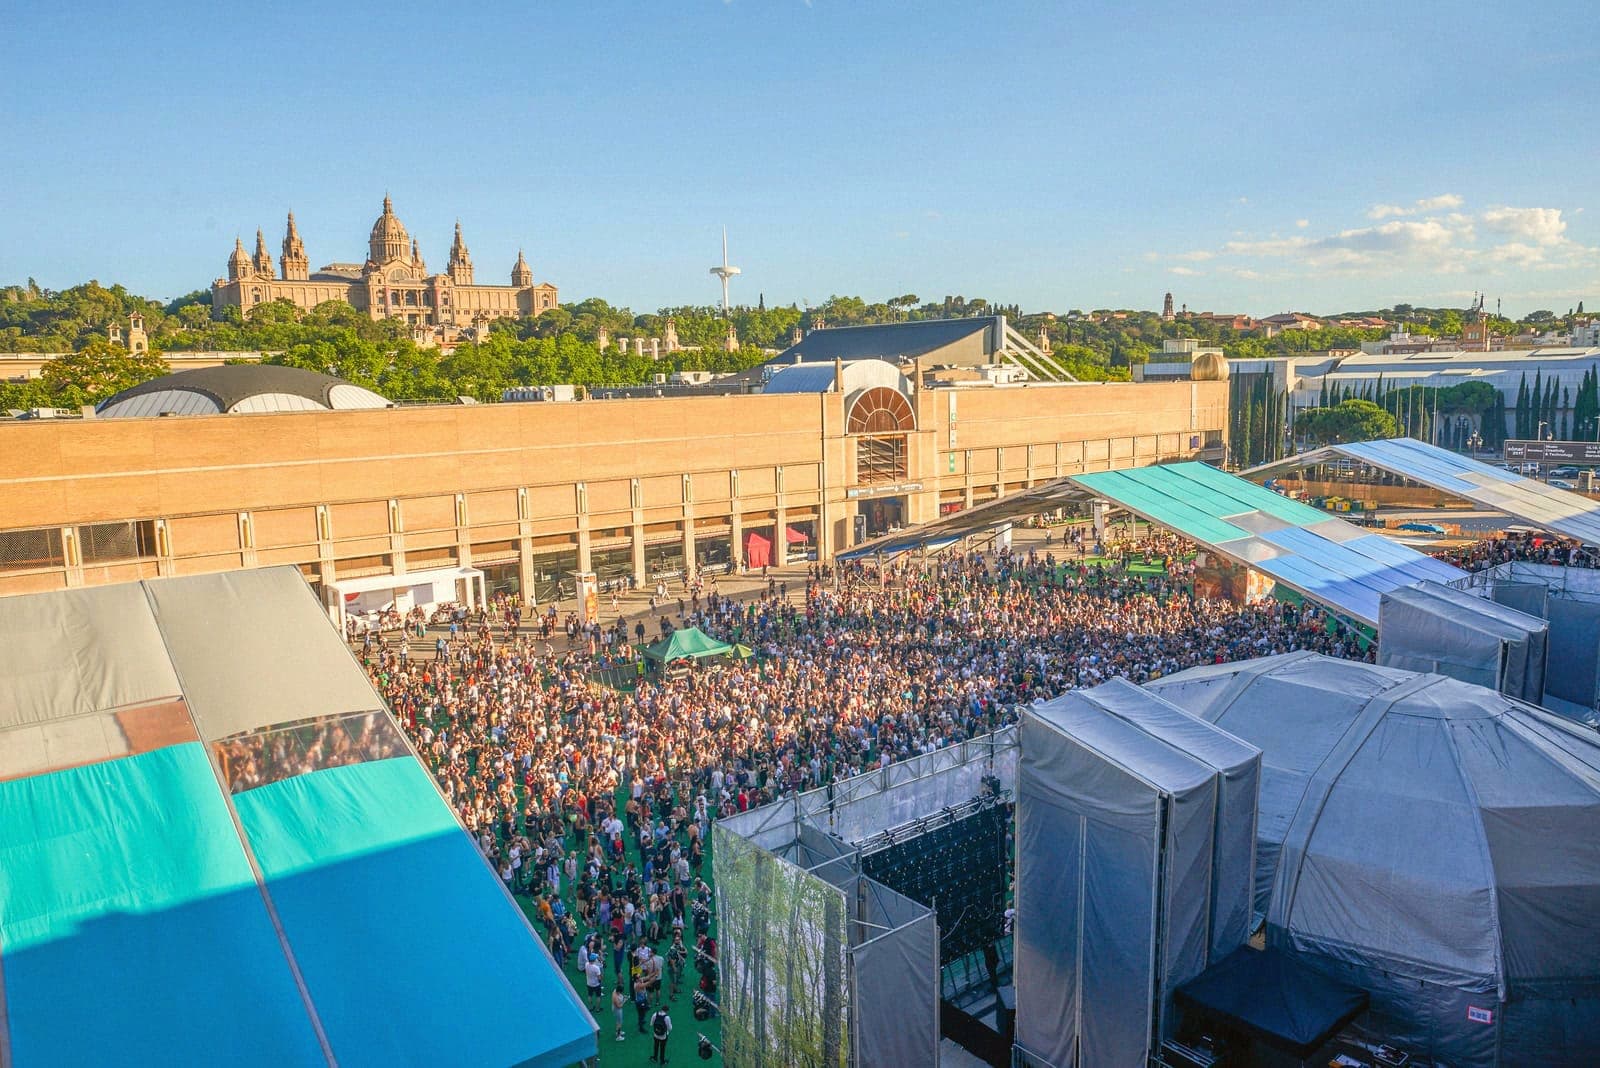
Em junho de 2024, a KKR fechou um acordo avaliado em 1,3 bilhão de euros, cerca de 1,4 bilhão de dólares, para comprar a Superstruct Entertainment da Providence Equity Partners, a gestora que havia justamente financiado o lançamento da Superstruct em 2017. A Superstruct não é um festival: é uma holding que reúne mais de 80 festivais e 200 eventos menores em 10 países, com cerca de 7 milhões de participantes por ano. Para quem passa os verões nessa cena, o portfólio soa como um grandes sucessos: Sónar em Barcelona, Boiler Room (comprado separadamente em janeiro de 2025), o grupo holandês ID&T com suas marcas Q-dance e Defqon.1, a marca de festas Elrow, o Field Day londrino e o gigante do metal Wacken Open Air. A KKR financiou a operação por meio do seu European Fund VI, um veículo de 8 bilhões de dólares, e já em outubro de 2024 trouxe outra gigante do buyout, a CVC, como coinvestidora. Isso não foi uma gravadora caindo por acaso nas mãos das finanças. Foi um roll-up deliberado, feito de uma só vez, de uma fatia enorme da infraestrutura sobre a qual os festivais independentes europeus realmente funcionam.
A comparação com a Toys R Us faz sentido?
É mais que uma comparação: é a mesma gestora. Em 2005, a KKR se juntou à Bain Capital e à Vornado numa aquisição alavancada da Toys R Us de 6,6 bilhões de dólares. As três gestoras entraram com cerca de 20% do valor em capital próprio e fizeram a própria varejista tomar emprestado o resto, deixando-a com cerca de 5 bilhões de dólares em dívida e quase 400 milhões de dólares por ano em juros. As reservas de caixa caíram de 2,2 bilhões de dólares antes do negócio para 301 milhões em 2017. Naquele setembro, a Toys R Us pediu recuperação judicial, e em 2018 foi liquidada, deixando 33 mil pessoas sem emprego, muitas sem indenização. Analistas que estudaram o colapso constataram que o negócio de varejo em si continuava lucrativo: foi o serviço da dívida que matou a empresa. Esse é exatamente o mecanismo que os críticos apontam agora para a Superstruct: uma aquisição alavancada não precisa ser malintencionada para ser perigosa, só precisa forçar uma empresa operacional a gastar pagando dívida o que antes gastava no produto, no caso, festivais, equipes e cachês de artistas.
Por que a Superstruct está de repente atrás de mais dívida?
Os números já mostram tensão. A entidade britânica da Superstruct registrou um prejuízo operacional de 33,26 milhões de libras em 2023, no ano anterior ao fechamento do acordo com a KKR, mesmo com a receita de bilheteria subindo para 118,8 milhões de libras. Segundo o veículo especializado em dívida privada 9fin, a KKR voltou ao mercado em maio de 2026 buscando dívida adicional para a Superstruct, com reportagens ligando explicitamente essa busca por financiamento aos boicotes que pesam sobre o negócio. Esses boicotes, organizados ao longo de 2025, miram o restante do portfólio de investimentos da KKR, incluindo participações que ativistas ligam a assentamentos israelenses e à indústria de armamentos, não os festivais da Superstruct em si. Mais de 70 artistas assinaram uma carta aberta exigindo que o Sónar cortasse laços financeiros com sua dona; mais de 30 se retiraram do line-up de 2025, e a equipe fundadora do Sónar deixou a empresa meses depois. Seja qual for a opinião sobre a política, o fato econômico de fundo é simples: um portfólio alavancado sob pressão pública é exatamente o tipo de ativo que se refinancia, e refinanciar significa mais dívida, não menos.
O que isso muda para os artistas e o público que vai dançar?
Ninguém está prevendo que o Sónar vá fechar as portas no verão que vem, e os festivais da Superstruct seguem fazendo suas próprias escolhas criativas no dia a dia. Mas o serviço da dívida é a primeira alavanca que uma dona alavancada aciona quando o negócio aperta: cachês renegociados, equipes locais enxugadas, condições de patrocínio mais rígidas e back offices consolidados entre festivais que antes funcionavam de forma independente. A dívida da Toys R Us ficou doze anos no balanço antes de derrubar a empresa; ninguém fora de uma mesa de crédito percebeu até chegarem as demissões. Os próprios números de 2023 da Superstruct, um prejuízo registrado justo no ano anterior à compra, sugerem que há menos folga para absorver dívida do que uma etiqueta de 1,3 bilhão de euros sugere.