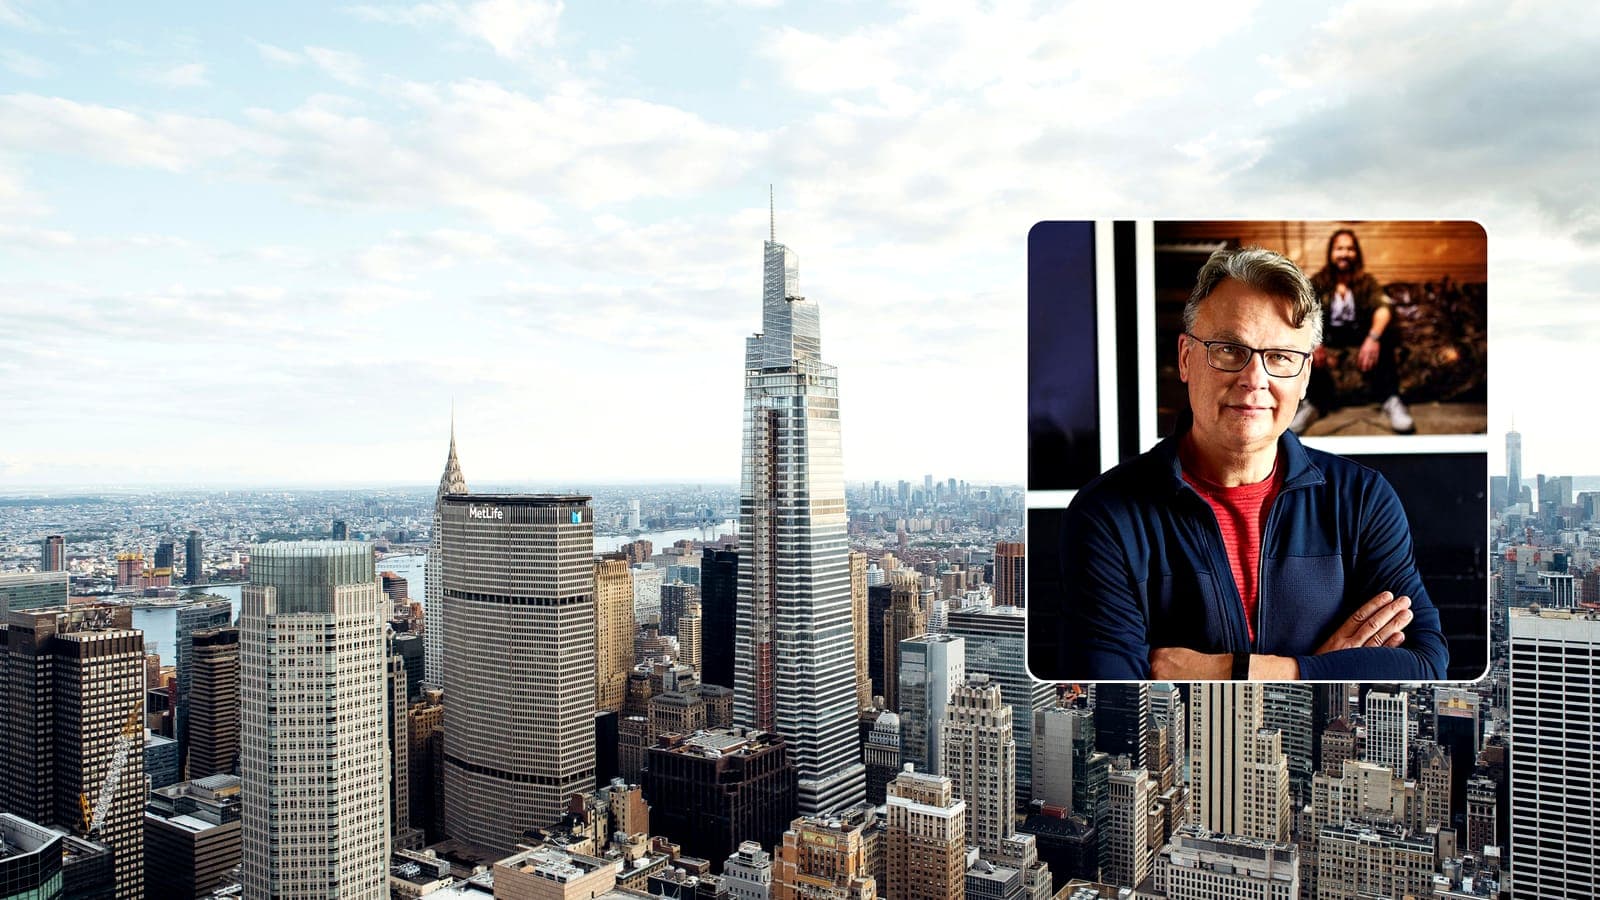
Willard Ahdritz a passé vingt-cinq ans à bâtir Kobalt, l'une des sociétés de droits musicaux les plus influentes de la planète, cette infrastructure discrète qui a changé la façon dont les auteurs-compositeurs touchent leur argent. Il a quitté le navire en juillet, quand le rachat de Kobalt par Primary Wave, pour environ 1,5 milliard de dollars, a été finalisé. Selon Music Business Worldwide, il n'est pas resté inactif longtemps : le 1er octobre, il lançait officiellement Ahdritz Capital Partners, un fonds de capital-risque conçu pour faire, pour la prochaine génération de fondateurs musique et média, ce que Kobalt a fait pour les ayants droit.
Sur quoi le fonds va-t-il vraiment miser ?
ACP annonce deux axes : les infrastructures et systèmes média, cette plomberie peu glamour qui fait fonctionner droits, paiements et distribution, et les plateformes de fandom et d'audience, les outils qui relient directement les artistes à ceux qui les suivent. Le fonds ne se limite surtout pas à la musique. Une approche logique vu d'où vient l'argent d'Ahdritz : pas d'un tube, mais d'une infrastructure que tout ayant droit finit par devoir utiliser.
« La musique est mondiale, pourtant le capital et les réseaux dont les fondateurs ont besoin restent concentrés dans quelques villes. »
C'est la formule d'Ahdritz lui-même pour expliquer la raison d'être d'ACP, et elle dit autant sur la thèse du fonds que sur sa structure.
Pourquoi New York et Stockholm, et pourquoi si vite ?
ACP fonctionne comme une seule équipe répartie entre New York et Stockholm plutôt qu'un siège unique avec des antennes. Isabel Keulen, arrivée de SSE Ventures, est basée à Stockholm, le terrain d'origine d'Ahdritz et la base historique de Kobalt. Stephen Langer, vétéran de Lazard, a rejoint l'équipe en mai, bien avant le lancement officiel d'octobre, apportant une expérience de dealmaking bancaire plutôt qu'un profil de capital-risqueur classique.
Les douze semaines entre la sortie de Kobalt et le lancement d'ACP sont en elles-mêmes le vrai sujet. Pas de période de latence, pas de sabbatique, pas de phase de conseil discrète. Pour un dirigeant qui vient d'encaisser une sortie à neuf chiffres, cette vitesse signale qu'il estime disposer d'une fenêtre étroite pour déployer du capital dans les technologies musique et média avant que la prochaine vague de consolidation, celle-là même qui vient d'avaler sa propre entreprise, ne la referme.